.
கொழும்பு: உள்நாட்டு இறைவரித் திணைக்களம் (IRD) சட்டம் இயற்றும் நாடாளுமன்றத்தின் அதிகார வரம்பிற்குள் அத்துமீறி நுழைந்து கொள்கை வகுப்பதிலும், வரிச் சட்டங்களுக்குத் தன்னிச்சையான மற்றும் இரகசியமான விளக்கங்களை அளிப்பதிலும் ஈடுபட்டு வருவதாக நாட்டின் முன்னணி தனியார் துறை வரி நிபுணர்கள் கடுமையான குற்றச்சாட்டுகளை முன்வைத்துள்ளனர்.
இலங்கை பட்டயக் கணக்கறிஞர் நிறுவனத்தின் (CA Sri Lanka) 5 ஆவது வருடாந்த பொருளாதார மற்றும் வரி மாநாட்டில் (Annual Economic and Tax Symposium) கலந்துகொண்டு உரையாற்றிய போதே அவர்கள் இந்த எச்சரிக்கையை விடுத்துள்ளனர்.
2025 ஆம் ஆண்டில் சாதனை அளவிலான வரி வருவாயை ஈட்டியுள்ளதோடு, இந்த ஆண்டும் தனது இலக்குகளைத் தாண்டிச் செல்லும் பாதையில் உள்நாட்டு இறைவரித் திணைக்களம் பயணித்துக் கொண்டிருந்த போதிலும், அதன் நிர்வாகக் கலாசாரம் மற்றும் வெளிப்படைத்தன்மையற்ற செயல்பாடுகள் குறித்து நிபுணர்கள் தீவிர கவலை வெளியிட்டுள்ளனர்.
கொள்கை வகுப்பதில் அத்துமீறல்
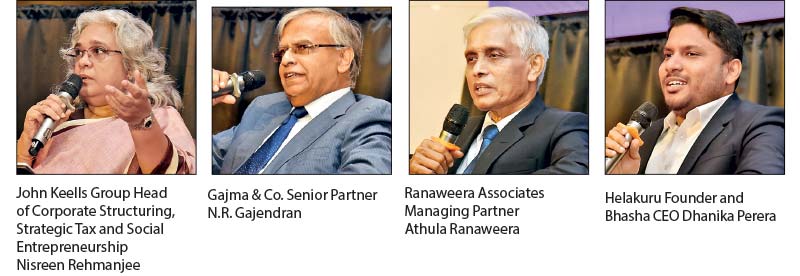
ஜோன் கீல்ஸ் குழுமத்தின் (John Keells Group) கார்ப்பரேட் கட்டமைப்பு, உத்திசார் வரி மற்றும் சமூக தொழில்முனைவோர் பிரிவின் தலைவர் நிஸ்ரீன் ரஹ்மான்ஜி (Nisreen Rehmanjee) இங்கு உரையாற்றுகையில், வரிச் சட்டங்களை இயற்றும் அதிகாரம் நாடாளுமன்றத்திற்கு மட்டுமே உரியது என்றும், அதை நடைமுறைப்படுத்தும் பொறுப்பு மட்டுமே திணைக்களத்திற்கு உள்ளது என்றும் சுட்டிக்காட்டினார்.
“நாம் மிகவும் ஆபத்தானதொரு பயணத்தை நோக்கிச் சென்று கொண்டிருக்கிறோம். வரி நிர்வாகமும், கொள்கை வகுப்பும் வெவ்வேறாக இருக்க வேண்டும். ஏனெனில், வரி நிர்வாகிகளின் முதன்மை நோக்கம் வரியைச் சேகரிப்பதாக மட்டுமே இருக்கும். ஆனால், கொள்கை வகுப்பாளர்கள் (அரசாங்கம்) எந்தக் கட்டமைப்புக்குள் வரி வசூலிக்கப்பட வேண்டும் என்பதைத் தீர்மானிக்க வேண்டும். தற்போது கொள்கை வகுக்கும் பொறுப்பு இறைவரித் திணைக்களத்திடம் ஒப்படைக்கப்பட்டு வருவது சட்டத்தின் நோக்கத்தையே சிதைக்கிறது” என்று அவர் எச்சரித்தார்.
மேலும், சட்ட விதிகளுக்கு திணைக்களம் வழங்கும் விளக்கங்கள் மிகவும் இரகசியமாக வைக்கப்பட்டுள்ளதாகக் குறிப்பிட்ட அவர், “வெவ்வேறு வரி செலுத்துவோருக்குத் தங்களுக்குத் தேவையானவாறு வெவ்வேறு விளக்கங்களை அளிப்பதற்கே இந்த இரகசியத்தன்மை பயன்படுத்தப்படுகிறது” என்று குற்றம் சாட்டினார். இதனால், அதிகாரப்பூர்வ சட்ட விளக்கங்கள் மற்றும் நீதிமன்றத் தீர்ப்புகள் மீதான திணைக்களத்தின் நிலைப்பாடுகள் பகிரங்கப்படுத்தப்பட வேண்டும் என்றும் அவர் வலியுறுத்தினார்.
வரித் தளத்தை விரிவுபடுத்தாமை மற்றும் முதலீட்டுக்கு உள்ளாகியுள்ள பாதிப்பு
கஜ்மா அண்ட் கோ (Gajma & Co.) நிறுவனத்தின் சிரேஷ்ட பங்காளர் என்.ஆர். கஜேந்திரன் கருத்துத் தெரிவிக்கையில், இலங்கையின் வரிச் சட்டங்களில் எவ்விதப் பிரச்சினையும் இல்லை என்றும், அதை நிர்வகிக்கும் முறையிலேயே மிகப்பெரிய பலவீனம் உள்ளது என்றும் தெரிவித்தார்.
“சட்டங்கள் நல்லதோ கெட்டதோ, அதனை நடைமுறைப்படுத்தும் நிர்வாகம் சீரானதாக இருக்க வேண்டும். தற்போதைய அரசு சாதனை அளவிலான வரி வருவாயைக் கொண்டாடுவதில் அர்த்தமில்லை. ஏனெனில், இந்த வருவாய் வரி செலுத்துவோரின் எண்ணிக்கையை விரிவுபடுத்தியதால் (Broadening the tax base) கிடைக்கவில்லை. மாறாக, ஏற்கனவே வரி செலுத்தும் அதே நபர்கள் மீது அதிகப்படியான சுமையை ஏற்றியதால் கிடைத்துள்ளது” என்று அவர் சுட்டிக்காட்டினார்.
“வரி விதிப்பு என்பது தாங்க முடியாத அளவிற்கு அதிகரிக்கும் போது, அது மக்களின் செலவு செய்யும் திறன், சேமிப்புத் திறன் மற்றும் புதிய முதலீட்டுத் திறன்களை அழித்துவிடுகிறது. இது நீண்ட காலப் பொருளாதார வளர்ச்சியை முடக்கிவிடும்” என்றும் அவர் எச்சரித்தார். வரி வசூலிப்பிற்கு வழங்கும் அதே முக்கியத்துவத்தை வரி செலுத்துவோரின் உரிமைகள் மற்றும் பாதுகாப்பிற்கும் வழங்க வேண்டும் என அவர் கோரிக்கை விடுத்தார்.
நிர்வாகப் பலவீனங்களும் தொழில்நுட்பத் தீர்வுகளும்
ரனவீர அசோசியேட்ஸ் (Ranaweera Associates) நிறுவனத்தின் முகாமைத்துவப் பங்காளர் அதுல ரனவீர பேசுகையில், பல வரி அதிகாரிகள் சட்டம் மற்றும் அதன் நடைமுறைப் பயன்பாடுகள் குறித்துப் போதிய தொழில்நுட்ப அறிவைக் கொண்டிருக்கவில்லை என்று சாடினார். ஒரு குறிப்பிட்ட விடயம் தொடர்பாக இரு வேறு அதிகாரிகளிடம் சென்றால், அவர்கள் இரு வேறு கருத்துக்களை முன்வைப்பதாகக் குறிப்பிட்ட அவர், வரி வருவாயின் ஒரு பகுதியை அதிகாரிகளின் தொழில்நுட்பத் திறனை மேம்படுத்துவதற்காக முதலீடு செய்ய வேண்டும் என்றார்.
ஹெலகுரு (Helakuru) செயலியின் கண்டுபிடிப்பாளரும், பாஷா (Bhasha) நிறுவனத்தின் பிரதம நிறைவேற்று அதிகாரியுமான தநிக பெரேரா, டிஜிட்டல் மயமாக்கல் என்பது தற்போதைய அதிகாரத்துவ நடைமுறைகளை அப்படியே கணினி மயமாக்குவதாக இருக்கக் கூடாது என்று குறிப்பிட்டார்.
வரி செலுத்துவோரை மையமாகக் கொண்ட எளிய இணையத்தள வசதி, வர்த்தகங்களின் தற்போதைய விற்பனைப் புள்ளிகளுடன் (Point-of-Sale) நேரடியாக இணைக்கக்கூடிய திறந்த ஏபிஐ (Open APIs) தொழில்நுட்பம் மற்றும் செயற்கை நுண்ணறிவு (AI) தொழில்நுட்பங்களைப் பயன்படுத்தி வரி நடைமுறைகளை எளிமையாகவும் வெளிப்படைத்தன்மையுடனும் மாற்றியமைக்க வேண்டும் என அவர் முன்மொழிந்தார்.