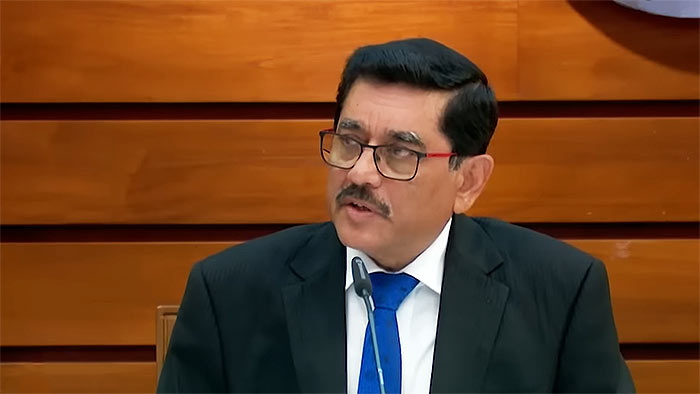
2025 ஆம் ஆண்டின் பொருளாதாரச் செயல்பாடு, ‘டிட்வா’ (Ditwa) சூறாவளியால் பொருளாதாரத்திற்கு ஏற்படக்கூடிய பாதிப்புகள், வெளிநாட்டு கையிருப்பு மற்றும் கடன் செலுத்துதல் போன்ற தற்போதைய முக்கியப் பொருளாதார விடயங்கள் குறித்து மத்திய வங்கி ஆளுநர் கலாநிதி நந்தலால் வீரசிங்கவுடன் ‘ (Sunday Lankadeepa) நடத்திய நேர்காணல்.
கேள்வி: கடந்த ஆண்டின் பொருளாதாரச் செயல்பாடு குறித்த மத்திய வங்கியின் மதிப்பீட்டுடன் இந்த உரையாடலை ஆரம்பிக்க விரும்புகிறேன்…
பதில்: 2022 இல் ஏற்பட்ட பொருளாதார நெருக்கடிக்குப் பிறகு, பொருளாதாரம் படிப்படியாகக் கட்டியெழுப்பப்பட்டது. அதன்படி 2023 இல் 2% இற்கும் அதிகமான வளர்ச்சியையும், 2024 இல் கிட்டத்தட்ட 5% வளர்ச்சியையும் பொருளாதாரம் எட்டியது. 2025 ஆம் ஆண்டிலும் சுமார் 5% பொருளாதார வளர்ச்சி ஏற்பட்டிருக்கும் என்று நாங்கள் கருதுகிறோம். இந்த வளர்ச்சிப் போக்கு 2025 இலும் தொடர்வதைக் கண்டோம். 5% வளர்ச்சி என்பது ஒரு நேர்மறையான நிலையாகும், இது வீழ்ச்சியடைந்த பொருளாதாரம் நிலையான முறையில் மீண்டு வருவதற்கான அறிகுறியாகும்.
மத்திய வங்கியின் பொறுப்பு விலை நிலைத்தன்மை மற்றும் நிதி அமைப்பின் நிலைத்தன்மையைப் பேணுவதாகும். 2022 இல் பணவீக்கம் 70% வரை உயர்ந்த போதிலும், 2023 ஜூலைக்குள் அதனை 5% மட்டத்திற்குக் கொண்டு வர எம்மால் முடிந்தது. அதன் பிறகு பணவீக்கம் பூஜ்ஜியமானது. 2024 மற்றும் 2025 இன் சில காலப்பகுதிகளில் பணவாட்ட (Deflation) நிலை காணப்பட்டது. இருப்பினும், 2025 இல் எமது இலக்கான 5% மட்டத்தை நோக்கி பணவீக்கம் நகர்ந்து கொண்டிருந்தது. விலை நிலைத்தன்மையைப் பொறுத்தவரை நாணய மாற்று விகிதத்தின் நிலைத்தன்மை முக்கியமானது. 2022 இல் ரூபாயின் மதிப்பு பெருமளவு வீழ்ச்சியடைந்து, டொலருக்கு நிகரான ரூபாயின் மதிப்பு 370 வரை உயர்ந்தது. ஆனால் அதன் பிறகு அது படிப்படியாகக் குறைந்து தற்போது 300-310 மட்டத்திற்கு வந்துள்ளது.

கேள்வி: டிட்வா சூறாவளியின் தாக்கம் காரணமாக பொருளாதாரத்திற்கு 4.1 பில்லியன் டொலர் இழப்பு ஏற்படலாம் என உலக வங்கி கணித்துள்ளது. இந்த அனர்த்தம் இவ்வருட பொருளாதார வளர்ச்சியில் எத்தகைய தாக்கத்தை ஏற்படுத்தும் என்று நீங்கள் கருதுகிறீர்கள்?
பதில்: டிட்வா சூறாவளியின் தாக்கம் 2025 டிசம்பரில் ஏற்பட்டது. 2025 ஆம் ஆண்டின் கடைசி காலாண்டிற்கான தரவுகள் இன்னும் வெளியிடப்படவில்லை. இந்த இயற்கை அனர்த்தம் காரணமாக கடைசி காலாண்டு வளர்ச்சியில் நிச்சயம் ஒரு தாக்கம் இருக்கும். இதனால் 2025 இன் ஒட்டுமொத்த வளர்ச்சி வீதம் 4-5% இற்கு இடையில் அமையும். உலக வங்கியின் 4.1 பில்லியன் டொலர் மதிப்பீடு என்பது சேதமடைந்த வீடுகள், வீதிகள், பாலங்கள் போன்ற சொத்துக்களின் மதிப்பாகும்.
ஆனால் 2026 இல் நாம் செய்ய வேண்டியது மீளக்கட்டியெழுப்பும் பணியாகும். 2026 இற்கு 4-5% வளர்ச்சியைப் பெற முடியும் என மத்திய வங்கி கணித்திருந்தது. இந்த அனர்த்தத்தைத் தொடர்ந்து மீளக்கட்டியெழுப்பும் பணிகளுக்காக அரசாங்கம் ஒதுக்கியுள்ள நிதியைச் செலவிடும்போது, புதிய பொருளாதார நடவடிக்கைகள் உருவாகும். வீதிகள், புகையிரதப் பாதைகள் மீண்டும் கட்டப்படும்போது கடந்த இரண்டு ஆண்டுகளை விட அதிக பொருளாதாரச் செயல்பாடு நாட்டில் நடக்கும். எனவே, சேதத்தின் மதிப்பு 4.1 பில்லியனாக இருந்தாலும், மீளக்கட்டியெழுப்பும் பணியில் அரசாங்கமும் தனியார் துறையும் மேலதிக பணத்தைச் செலவிடுவதால் அது பொருளாதார வளர்ச்சியில் ஒரு நேர்மறையான தாக்கத்தை ஏற்படுத்தும்.
கேள்வி: அந்த 4.1 பில்லியன் டொலர் ஆரம்ப மதிப்பீடு அதைவிட அதிகமாக இருக்கக்கூடும் என்று கூறுகிறீர்களா?
பதில்: அந்த மதிப்பீடு உலக வங்கியுடையது, எனவே அது குறித்து நான் கருத்து கூற முடியாது. ஆனால், அண்மையில் ஜனாதிபதி அவர்கள் கூறுகையில், ஒவ்வொரு பிரதேச செயலக மட்டத்திலும் சேத விபரங்கள் கிடைத்துள்ளதாகவும், அதன்படி 2.8 பில்லியன் டொலர் இழப்பு ஏற்பட்டுள்ளதாகவும் நிதி அமைச்சு சார்பில் தெரிவித்தார். உலக வங்கியின் மதிப்பீடு ஒரு குறுகிய காலப் பார்வையில் அமைந்தது, ஆனால் அரசாங்கத்தின் மதிப்பீடு மிகவும் விரிவானது என்று நான் நினைக்கிறேன். சேதத்தின் மதிப்பு வேறானது, மீளக்கட்டியெழுப்புவதற்கான செலவு வேறானது. ஜனாதிபதி குறிப்பிட்ட 2.8 பில்லியன் டொலர் என்பது மீளக்கட்டியெழுப்புவதற்கான செலவு என்று நான் நினைக்கிறேன். இது ரூபாயில் சுமார் 900 பில்லியன் ஆகும். இதில் 600 பில்லியன் ரூபாய் ஏற்கனவே ஒதுக்கப்பட்டுள்ளது. அடுத்த வருடம் மீதி 300 பில்லியனை ஒதுக்கினால், மீளக்கட்டியெழுப்பும் பணியை அரசாங்கத்தால் மிக எளிதாகச் செய்ய முடியும்.
கேள்வி: இது வரவு செலவுத் திட்டத்தில் அழுத்தத்தை ஏற்படுத்தாதா?
பதில்: இல்லை. ஏனெனில் நாடாளுமன்றத்தில் அங்கீகரிக்கப்பட்ட மேலதிக மதிப்பீட்டின்படி, 2026 க்காக ஒதுக்கப்பட்ட 500 பில்லியன் ரூபாய், கடந்த ஆண்டில் சேமிக்கப்பட்ட பணத்திலிருந்தே பயன்படுத்தப்படுகிறது. பொருளாதார நெருக்கடிக்கு முன்னர் அரசாங்க வங்கிகளில் ஒரு ட்ரில்லியன் ரூபாய் மேலதிக பற்று (Overdraft) இருந்தது. ஆனால் 2025 இறுதியில் அது ஒரு ட்ரில்லியன் ரூபாய் உபரியாக (Surplus) மாறியுள்ளது. அரசாங்கத்தின் வருமானம் அதிகரித்ததாலும், செலவு செய்ய முடியாமல் மிஞ்சியதாலுமே இந்த உபரி உருவானது. இதிலிருந்தே 500 பில்லியன் ஒதுக்கப்பட்டது. மேலதிகக் கடன் பெறப்போவதில்லை என அரசாங்கம் கூறியுள்ளது. எனவே, இது நிதி கொள்கைக்கோ அல்லது கடன் நிலைமைக்கோ மேலதிக அழுத்தத்தை ஏற்படுத்தாது.
கேள்வி: சூறாவளியால் பாதிக்கப்பட்ட மக்களுக்கு வங்கிக் கடன்களைச் செலுத்துவதில் ஏதேனும் சலுகைகள் வழங்கப்பட்டுள்ளதா?
பதில்: அனர்த்தம் நடந்த இரண்டு மூன்று நாட்களில் அனைத்து வங்கிகளுக்கும் சுற்றறிக்கை அனுப்பப்பட்டது. பாதிக்கப்பட்ட சிறு மற்றும் குறுந்தொழில் முனைவோருக்குக் கடனைச் செலுத்துவதில் சிரமம் இருந்தால், 3 முதல் 6 மாதங்களுக்குத் தவணைகளை ஒத்திவைக்குமாறு அறிவிக்கப்பட்டது. இதற்கு மேலதிக வட்டி வசூலிக்கப்படாது. மேலும், மீண்டும் தொழிலைத் தொடங்க மூலதனம் (Working Capital) தேவைப்பட்டால், அவர்களுக்கு 9% வட்டி வீதத்தில் கடன் வழங்குமாறு அறிவுறுத்தப்பட்டுள்ளது. இது தவிர, அரசாங்கம் 95 பில்லியன் ரூபாய் கடன் சலுகைத் திட்டத்தை அறிவித்துள்ளது. காப்பீடு (Insurance), வங்கிகள் மற்றும் அரசாங்கம் என அனைத்தும் இணைந்தே இந்தச் சுமையை ஏற்கின்றன.
கேள்வி: வணிக வங்கிகளின் வட்டி வீதம் அதிகமாக இருப்பது பொருளாதாரத்திற்குப் பாதிப்பில்லையா?
பதில்: இது ஒரு முக்கியமான கேள்வி. தற்போது தளர்வான பணக்கொள்கை (Loose Monetary Policy) கடைப்பிடிக்கப்படுகிறது. கொள்கை வட்டி வீதம் 16.5% இலிருந்து 7.75% ஆகக் குறைக்கப்பட்டுள்ளது. இதன் மூலம் திறைசேரி உண்டியல்கள் மற்றும் பிணைப்பத்திரங்களுக்கான வட்டி வீதங்கள் நெருக்கடிக்கு முந்தைய நிலைக்கு வந்துள்ளன. எனவே தற்போது சந்தையில் நிலவுவது பணவீக்க இலக்கை எட்டக்கூடிய பொருத்தமான வட்டி வீதமே ஆகும்.
கேள்வி: பொருளாதார நெருக்கடிக்கு பின் வங்கித் துறை ஆபத்தில் இருப்பதாகக் கூறப்பட்டது. இப்போது அந்த நிலை மாறியுள்ளதா?
பதில்: வங்கித் துறையின் நிலைத்தன்மை மத்திய வங்கியின் பிரதான பொறுப்பு. நெருக்கடியின் போது வட்டி வீதம் 30-35% ஆக உயர்ந்ததால் கடனைத் திருப்பிச் செலுத்த முடியாமல் வங்கிகளின் சொத்து மதிப்பு குறைந்தது. ஆனால் தற்போது வங்கிகளின் மூலதனம் மற்றும் திரவத்தன்மை (Liquidity) உயர்ந்துள்ளது. லாபமும் அதிகரித்துள்ளது. வங்கித் துறை தற்போது நிலையாக உள்ளது என்று என்னால் கூற முடியும். வங்கித் துறையைப் பாதுகாப்பதற்காகவே உள்நாட்டுக் கடன் மறுசீரமைப்பின் போது வங்கிகளின் வைப்புகளை நாங்கள் தொடவில்லை.

கேள்வி: 2026 ஆம் ஆண்டிற்குள் பொருளாதாரத்தை 2019 நிலைக்குக் கொண்டு வர முடியும் என ஜனாதிபதி கூறியுள்ளார். அது சாத்தியமா?
பதில்: இவ்வருட இறுதியில் மொத்த உள்நாட்டு உற்பத்தி (GDP) தரவுகள் வரும்போது, 2019 இல் இருந்த பொருளாதார மதிப்பை விட இது அதிகமாக இருக்கும் என்பது தெளிவாகத் தெரிகிறது.
கேள்வி: சர்வதேச நாணய நிதியத்தின் (IMF) இலக்குகளை மாற்றியமைக்க வேண்டும் என நீங்கள் கூறியதன் அர்த்தம் என்ன?
பதில்: IMF திட்டத்தின் கீழ் நாம் செல்லும்போது, எதிர்பாராத இயற்கை அனர்த்தத்தை எதிர்கொண்டுள்ளோம். இந்தச் சூழலில் பொருளாதார இலக்குகளில் மாற்றங்கள் செய்வது குறித்துப் பேசி ஒரு உடன்பாட்டிற்கு வர வேண்டும். 2023 மார்ச் முதல் நான்கு மதிப்பாய்வுகளின் போதும் சிறிய மாற்றங்கள் செய்யப்பட்டன. ஆனால் இந்த முறை சற்று அதிகமான மாற்றங்கள் தேவைப்படலாம்.
கேள்வி: 2028 இல் கடன் செலுத்துவது சவாலாக அமையாதா?
பதில்: சவாலாக அமையாது. 2025 இல் வாகன இறக்குமதிக்கு 2 பில்லியன் டாலர் செலவிட்ட பின்னரும் எமது கையிருப்பு 6.8 பில்லியனாக உயர்ந்துள்ளது. 2025 இல் மட்டும் 3.9 பில்லியன் டொலர் கடன் செலுத்தப்பட்டது. இவ்வளவு செலவுகளுக்குப் பின்னரே நாம் கையிருப்பை உருவாக்கியுள்ளோம். 2023, 2024, 2025 ஆகிய மூன்று ஆண்டுகளிலும் தொடர்ச்சியாக மேலதிக உபரி வருமானம் கிடைத்துள்ளது. 2026 இறுதியில் கையிருப்பை 8 பில்லியன் டாலராக உயர்த்த எதிர்பார்க்கிறோம். கடன் தவணைகளைப் பார்த்தால், 2025 இல் தான் அதிகபட்சம் (சுமார் 4 பில்லியன்) செலுத்த வேண்டியிருந்தது. அடுத்ததாக 2030 இல் தான் 3,556 மில்லியன் டாலர் செலுத்த வேண்டியுள்ளது.
கேள்வி: 2028 இல் செலுத்த வேண்டிய தொகை எவ்வளவு?
பதில்: 3,231 மில்லியன் டொலர்கள்.
கேள்வி: அப்படியானால் 2028 இல் கடன் செலுத்த முடியாது என்ற பயம் தேவையில்லையா?
பதில்: கடந்த மூன்று ஆண்டுகளில் நாம் அதைச் செய்து காட்டியுள்ளோம். இந்தத் திட்டம் தொடர்ந்தால் அடுத்த மூன்று ஆண்டுகளிலும் கடனைச் செலுத்த முடியும். மக்கள் மத்தியில் ’28 பயம்’ என்ற ஒன்று செயற்கையாக உருவாக்கப்பட்டுள்ளது.
கேள்வி: இரண்டாவது முறையாகக் கடன் மறுசீரமைப்பு செய்ய வேண்டியிருக்குமா?
பதில்: 10 பில்லியன் டாலர் கையிருப்பை வைத்துக்கொண்டு 3.2 பில்லியன் டாலர் கடனைச் செலுத்த முடியாது என்று சொல்வதில் அர்த்தமில்லை. இந்தத் திட்டம் இப்படியே சென்றால் 2028 மட்டுமல்ல, 2032 வரையிலும் மீண்டும் கடன் மறுசீரமைப்பு செய்ய வேண்டிய தேவை இருக்காது.
கேள்வி: வியட்நாம், தாய்லாந்து போன்ற நாடுகள் அதிக கையிருப்பு வைத்துள்ளன. நாமும் அந்த நிலையை அடைய முடியுமா?
பதில்: வெளிநாட்டுச் செலாவணியை அதிகம் ஈட்ட முடியும் என்பதை அந்த நாடுகள் நிரூபித்துள்ளன. ஏற்றுமதிகளைப் பன்முகப்படுத்துவதன் மூலம் நமக்கும் அது சாத்தியமே. இந்தியா சேவைகளை ஏற்றுமதி செய்வது போல நாமும் செய்ய முடியும்.
கேள்வி: பொருளாதார மாற்றச் சட்டம் (Economic Transformation Act) இன்னும் நடைமுறைக்கு வரவில்லையே?
பதில்: அந்தச் சட்டத்தை விட வெளிநாட்டுச் செலாவணியை ஈட்டுவதற்கான ‘தேசிய ஏற்றுமதித் திட்டம்’ முக்கியமானது. மற்ற நாடுகளுடன் திறந்த வர்த்தக உடன்படிக்கைகளை (FTA) நாம் அதிகப்படுத்த வேண்டும். வியட்நாமில் 18 ஒப்பந்தங்கள் உள்ளன, ஆனால் நம்மிடம் 4 தான் உள்ளன.
கேள்வி: இவ்வருடம் வாகன இறக்குமதிக்கு எவ்வளவு செலவாகும்?
பதில்: 5 ஆண்டுகளாகத் தடை செய்யப்பட்டிருந்த நிலையில், 2025 இல் திறக்கப்பட்ட போது 2 பில்லியன் செலவானது. இவ்வருடம் அதிகபட்சமாக 1.5 பில்லியன் டாலர் செலவாகும் எனக் கணிக்கப்பட்டுள்ளது. அதனை எம்மால் முகாமைத்துவம் செய்ய முடியும்.
கேள்வி: ஈரான் மீதான அமெரிக்காவின் வரி விதிப்பு இலங்கையைப் பாதிக்குமா?
பதில்: நாம் ஈரானிலிருந்து எண்ணெய் இறக்குமதி செய்வதில்லை. நாம் தேயிலையை மட்டுமே ஏற்றுமதி செய்கிறோம். ஈரானுக்கு வழங்க வேண்டிய 250 மில்லியன் டாலர் கடனுக்குப் பதிலாகவே தேயிலை அனுப்பப்படுகிறது. அமெரிக்காவின் தடைகளில் உணவுப் பொருட்களுக்கு விலக்கு இருப்பதால் இது நம்மைப் பாதிக்காது.
கேள்வி: 2015 பிணைமுறி மோசடி குறித்த விசாரணைகள் என்ன நிலையில் உள்ளன?
பதில்: இது குறித்து ஜனாதிபதி ஆணைக்குழு மற்றும் தடயவியல் தணிக்கை (Forensic Audit) மூலம் விசாரணைகள் நடந்துள்ளன. வழக்குகள் நீதிமன்றத்தில் உள்ளன. மத்திய வங்கி தரப்பிலிருந்து வழங்க வேண்டிய அனைத்து தரவுகளையும் வழங்கிவிட்டோம். நீதிமன்றச் செயல்முறை விரைவில் முடிவடைவது நல்லது.
கேள்வி: ஆளுநராக உங்கள் பங்கு குறித்து என்ன நினைக்கிறீர்கள்?
பதில்: 2022 ஏப்ரலில் பொருளாதாரம் மிக மோசமான நிலையில் இருந்தபோதே நான் பதவியேற்றேன். இன்று திரும்பிப் பார்க்கும்போது எமது கொள்கைகள் மூலம் ஒரு ஸ்திரத்தன்மையை உருவாக்கியுள்ளோம் என்பதில் மகிழ்ச்சி அடைகிறேன்.
நேர்காணல்: உபுல் விக்ரமசிங்க